

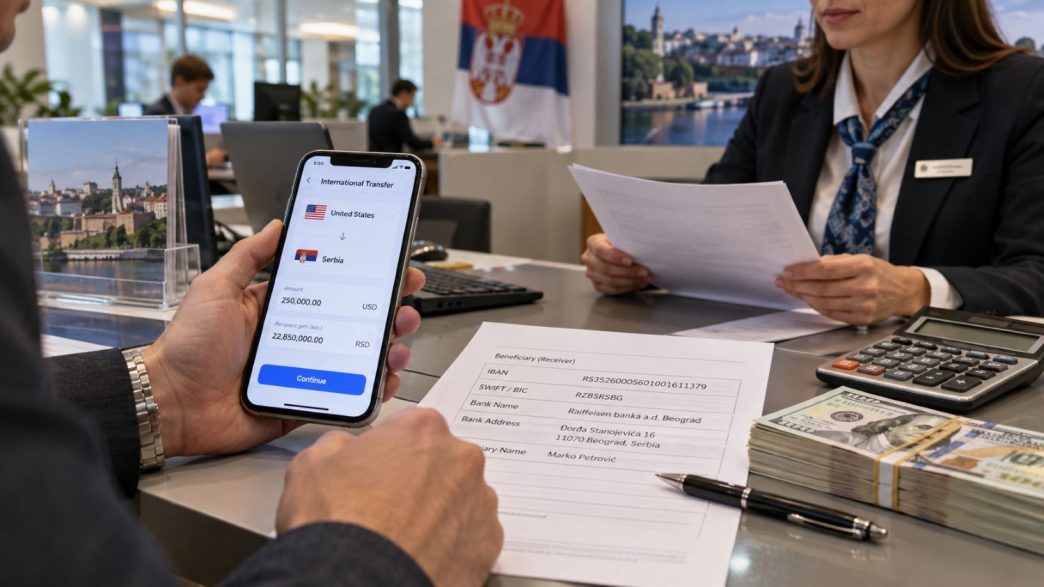
Пребацујете 5.000, 50.000 или 100.000 долара са америчког рачуна на рачун у Србији? За банковне трансфере не важи лимит од 10.000 долара која се односи на преношење готовине преко америчке границе. Ипак, трансфер веће суме новца може покренути додатне провере банке, а прималац у Србији може морати да објасни по ком основу новац стиже и, у одређеним случајевима, приложи документацију.
Објашњавамо како се новац пребацује са америчког на српски рачун, који подаци су потребни за међународни трансфер, ко плаћа банковне трошкове и шта треба проверити пре него што пошаљете већи износ.
Не постоји граница од 10.000 долара за банковни трансфер
Банковним трансфером можете послати и 20.000, 50.000 или 100.000 долара. Не постоји правило према ком је међународни банковни трансфер незаконит само зато што прелази 10.000 долара.
То, међутим, не значи да свака америчка банка дозвољава да преко интернет или мобилног банкарства једном трансакцијом пошаљете већи износ. Банке могу имати сопствене дневне или друге лимите, а за веће трансфере понекад је потребно контактирати банку или лично доћи у филијалу.
Како се новац шаље са америчког на рачун у Србији?
Најчешћи начин је међународни банковни трансфер, односно international wire transfer. У међународном платном промету банке размењују податке преко SWIFT мреже, а новац може ићи директно између две банке или преко једне или више кореспондентских банака.
Пре слања новца прималац у Србији треба од своје банке да добије инструкције за прилив из иностранства. Није добро самостално преписивати број рачуна са картице или претпоставити да су за међународни трансфер довољни подаци који се користе за домаће плаћање.
Инструкције обично садрже име и адресу примаоца, број рачуна односно IBAN, SWIFT/BIC код српске банке и, када је потребно, податке о кореспондентској банци.
Те податке достављате америчкој банци приликом задавања налога за међународни трансфер.
Можете да пребаците новац и са свог рачуна на свој рачун
Ако живите у Америци, а имате девизни рачун у Србији, новац можете да пребаците директно са свог америчког рачуна на свој српски рачун.
Замислимо да сте годинама радили у Америци и сакупили 80.000 долара уштеђевине, а сада желите да тај новац пребаците у Србију. Чињеница да је реч о 80.000 долара сама по себи не спречава банковни трансфер.
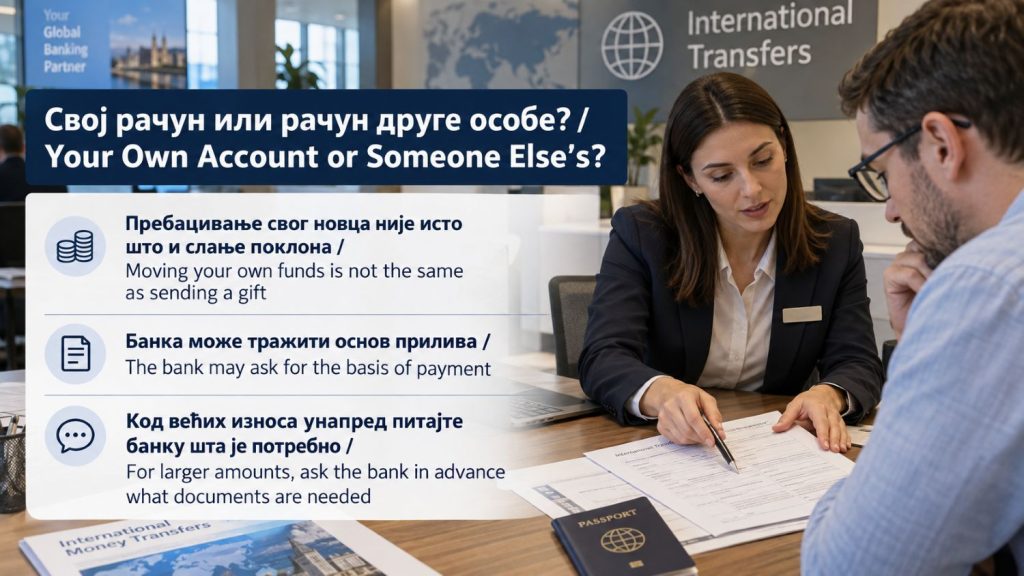
Исто тако, пребацивање сопственог новца са једног свог рачуна на други само по себи не представља зараду. Новац није постао приход у тренутку када је са Вашег америчког рачуна стигао на Ваш рачун у Србији. Евентуалне пореске обавезе зависе од тога како је новац стечен и од пореског статуса власника, а не од самог трансфера између његових рачуна.
Ако сте амерички држављанин или резидент и имате рачун у Србији, може постојати и обавеза подношења FBAR пријаве ако укупна вредност свих ваших страних финансијских рачуна пређе 10.000 долара у било ком тренутку током календарске године; то је посебна обавеза пријављивања, а не порез на сам трансфер.
Шта се дешава када новац стигне у Србију?
Када новац из иностранства стигне у српску банку, банка мора да утврди основ прилива и поступи у складу са прописима о девизном пословању и спречавању прања новца.
То не значи да ће банка аутоматски зауставити сваки велики трансфер. Али код већег или неуобичајеног прилива новца може затражити додатне податке или документацију пре него што трансакција буде у потпуности обрађена.
Шта банка може да тражи као доказ о пореклу новца?
Зависи од тога одакле новац потиче.
Уколико пребацујете сопствену уштеђевину, могу бити релевантни изводи са америчког рачуна и друга документација која показује како је новац стечен и акумулиран. Ако је новац добијен продајом куће или друге имовине, банка може затражити уговор о продаји и доказ да је новац уплаћен на Ваш амерички рачун. Код наследства, поклона или других извора потребна документација може бити другачија.
„Доказ о пореклу новца“, дакле, није један посебан документ који се прибавља за сваки трансфер. Документација зависи од тога шта је стварни извор средстава.
Због тога је код трансфера од, рецимо, 50.000 или 100.000 долара разумно да пре слања контактирате банку у Србији и кажете колики износ очекујете, одакле стиже и по ком основу. Банка Вам тада може рећи шта ће конкретно тражити.
Посебно обратите пажњу у којој валути шаљете новац
Ако имате доларе у Америци и доларски девизни рачун у Србији, можете послати доларе директно на тај рачун. То може бити важно јер се тако избегава непотребна конверзија валуте током трансфера.
Ако новац негде у ланцу буде претворен из долара у евре или динаре, курс по којем се конверзија обавља може значајно да утиче на коначан износ.
Код малих трансфера разлика можда није велика. Код 50.000 или 100.000 долара и мала разлика у курсу може значити стотине или хиљаде долара.
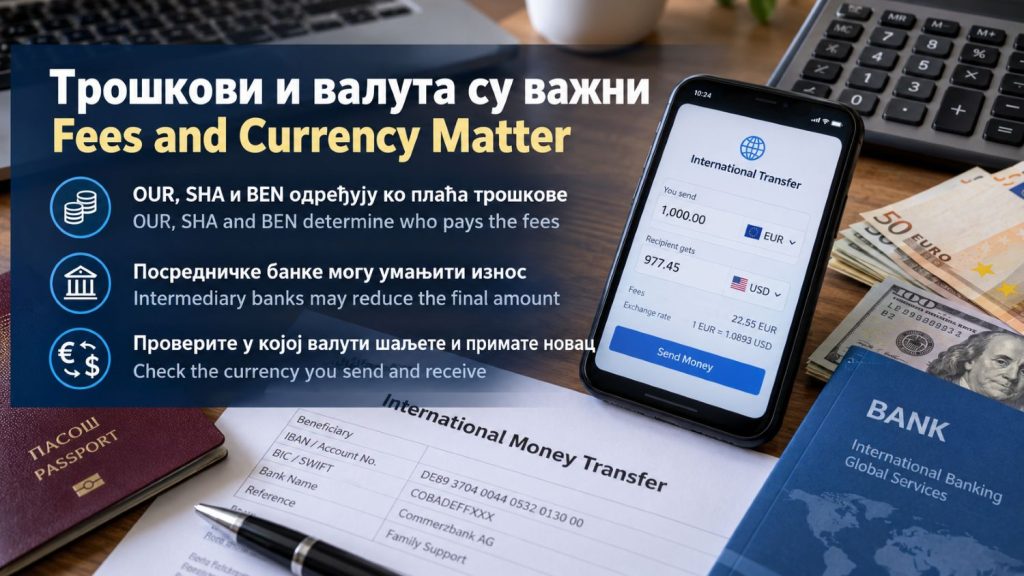
Зато пре слања треба проверити не само колико америчка банка наплаћује трансфер већ и у којој валути ће новац бити послат и у којој валути ће бити књижен на рачуну у Србији.
Ко све наплаћује провизију и зашто на рачун може да стигне мање новца?
Када из америчке банке пошаљете новац на рачун у Србији, провизију не мора да наплати само банка из које новац шаљете. Код међународних трансфера новац понекад не иде директно из америчке у српску банку, већ преко једне или више посредничких, односно кореспондентских банака. Свака банка која учествује у трансферу може да наплати своју накнаду.
На пример, ако из Америке пошаљете 10.000 долара, то не значи нужно да ће на рачун у Србији лећи тачно 10.000 долара. Америчка банка може да наплати своју провизију за слање, посредничка банка своју накнаду, а и банка у Србији може да наплати пријем новца из иностранства. Колико ће од тих трошкова платити пошиљалац, а колико прималац, зависи и од начина на који је трансфер уговорен.
Ту се појављују ознаке OUR, SHA и BEN. Ако изаберете OUR, пошиљалац преузима трошкове трансфера, са циљем да прималац добије пун износ који му је послат. Код опције SHA, трошкови су подељени: пошиљалац плаћа накнаду своје банке, док трошкови других банака падају на терет примаоца. Код BEN, све трошкове сноси прималац, па се они одбијају од новца који му је послат.
Зато пре слања већег износа треба питати америчку банку не само „Колико ви наплаћујете трансфер?“, већ и да ли ће у трансферу учествовати посредничке банке, ко сноси њихове трошкове и колики износ се очекује да на крају буде уплаћен на рачун у Србији.
Ако шаљете новац другој особи, правила нису иста
Пребацивање 50.000 долара са Вашег рачуна у Америци на Ваш рачун у Србији није исто што и слање 50.000 долара другој особи.
Ако новац шаљете родитељу, детету, рођаку или неком другом лицу, банка у Србији мора да зна по ком основу прималац добија новац. Ако је реч о поклону, позајмици, плаћању нечега или другом правном основу, могу се разликовати и документација и евентуалне пореске обавезе.
Зато код великих износа није добро једноставно написати неодређену сврху трансфера само да би налог био послат. Сврха уплате треба да одговара стварном основу по ком прималац добија новац.