

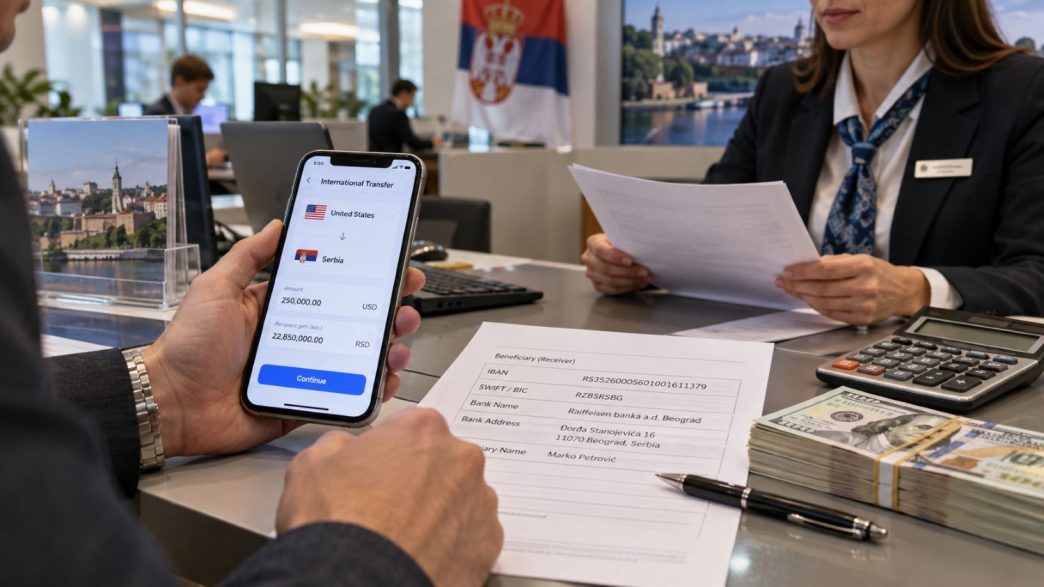
Prebacujete 5.000, 50.000 ili 100.000 dolara sa američkog računa na račun u Srbiji? Za bankovne transfere ne važi limit od 10.000 dolara koja se odnosi na prenošenje gotovine preko američke granice. Ipak, transfer veće sume novca može pokrenuti dodatne provere banke, a primalac u Srbiji može morati da objasni po kom osnovu novac stiže i, u određenim slučajevima, priloži dokumentaciju.
Objašnjavamo kako se novac prebacuje sa američkog na srpski račun, koji podaci su potrebni za međunarodni transfer, ko plaća bankovne troškove i šta treba proveriti pre nego što pošaljete veći iznos.
Ne postoji granica od 10.000 dolara za bankovni transfer
Bankovnim transferom možete poslati i 20.000, 50.000 ili 100.000 dolara. Ne postoji pravilo prema kom je međunarodni bankovni transfer nezakonit samo zato što prelazi 10.000 dolara.
To, međutim, ne znači da svaka američka banka dozvoljava da preko internet ili mobilnog bankarstva jednom transakcijom pošaljete veći iznos. Banke mogu imati sopstvene dnevne ili druge limite, a za veće transfere ponekad je potrebno kontaktirati banku ili lično doći u filijalu.
Kako se novac šalje sa američkog na račun u Srbiji?
Najčešći način je međunarodni bankovni transfer, odnosno international wire transfer. U međunarodnom platnom prometu banke razmenjuju podatke preko SWIFT mreže, a novac može ići direktno između dve banke ili preko jedne ili više korespondentskih banaka.
Pre slanja novca primalac u Srbiji treba od svoje banke da dobije instrukcije za priliv iz inostranstva. Nije dobro samostalno prepisivati broj računa sa kartice ili pretpostaviti da su za međunarodni transfer dovoljni podaci koji se koriste za domaće plaćanje.
Instrukcije obično sadrže ime i adresu primaoca, broj računa odnosno IBAN, SWIFT/BIC kod srpske banke i, kada je potrebno, podatke o korespondentskoj banci.
Te podatke dostavljate američkoj banci prilikom zadavanja naloga za međunarodni transfer.
Možete da prebacite novac i sa svog računa na svoj račun
Ako živite u Americi, a imate devizni račun u Srbiji, novac možete da prebacite direktno sa svog američkog računa na svoj srpski račun.
Zamislimo da ste godinama radili u Americi i sakupili 80.000 dolara ušteđevine, a sada želite da taj novac prebacite u Srbiju. Činjenica da je reč o 80.000 dolara sama po sebi ne sprečava bankovni transfer.
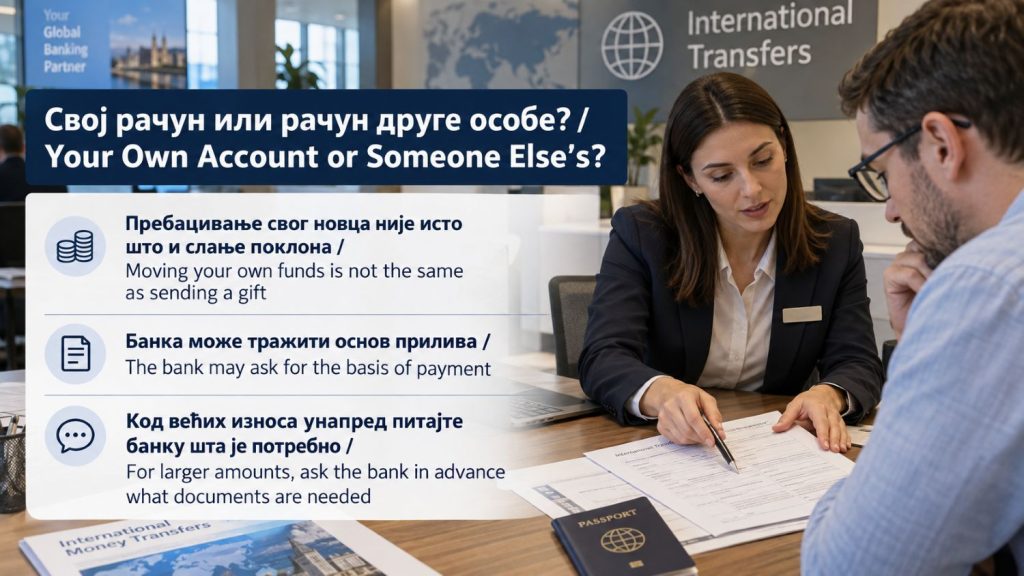
Isto tako, prebacivanje sopstvenog novca sa jednog svog računa na drugi samo po sebi ne predstavlja zaradu. Novac nije postao prihod u trenutku kada je sa Vašeg američkog računa stigao na Vaš račun u Srbiji. Eventualne poreske obaveze zavise od toga kako je novac stečen i od poreskog statusa vlasnika, a ne od samog transfera između njegovih računa.
Ako ste američki državljanin ili rezident i imate račun u Srbiji, može postojati i obaveza podnošenja FBAR prijave ako ukupna vrednost svih vaših stranih finansijskih računa pređe 10.000 dolara u bilo kom trenutku tokom kalendarske godine; to je posebna obaveza prijavljivanja, a ne porez na sam transfer.
Šta se dešava kada novac stigne u Srbiju?
Kada novac iz inostranstva stigne u srpsku banku, banka mora da utvrdi osnov priliva i postupi u skladu sa propisima o deviznom poslovanju i sprečavanju pranja novca.
To ne znači da će banka automatski zaustaviti svaki veliki transfer. Ali kod većeg ili neuobičajenog priliva novca može zatražiti dodatne podatke ili dokumentaciju pre nego što transakcija bude u potpunosti obrađena.
Šta banka može da traži kao dokaz o poreklu novca?
Zavisi od toga odakle novac potiče.
Ukoliko prebacujete sopstvenu ušteđevinu, mogu biti relevantni izvodi sa američkog računa i druga dokumentacija koja pokazuje kako je novac stečen i akumuliran. Ako je novac dobijen prodajom kuće ili druge imovine, banka može zatražiti ugovor o prodaji i dokaz da je novac uplaćen na Vaš američki račun. Kod nasledstva, poklona ili drugih izvora potrebna dokumentacija može biti drugačija.
„Dokaz o poreklu novca“, dakle, nije jedan poseban dokument koji se pribavlja za svaki transfer. Dokumentacija zavisi od toga šta je stvarni izvor sredstava.
Zbog toga je kod transfera od, recimo, 50.000 ili 100.000 dolara razumno da pre slanja kontaktirate banku u Srbiji i kažete koliki iznos očekujete, odakle stiže i po kom osnovu. Banka Vam tada može reći šta će konkretno tražiti.
Posebno obratite pažnju u kojoj valuti šaljete novac
Ako imate dolare u Americi i dolarski devizni račun u Srbiji, možete poslati dolare direktno na taj račun. To može biti važno jer se tako izbegava nepotrebna konverzija valute tokom transfera.
Ako novac negde u lancu bude pretvoren iz dolara u evre ili dinare, kurs po kojem se konverzija obavlja može značajno da utiče na konačan iznos.
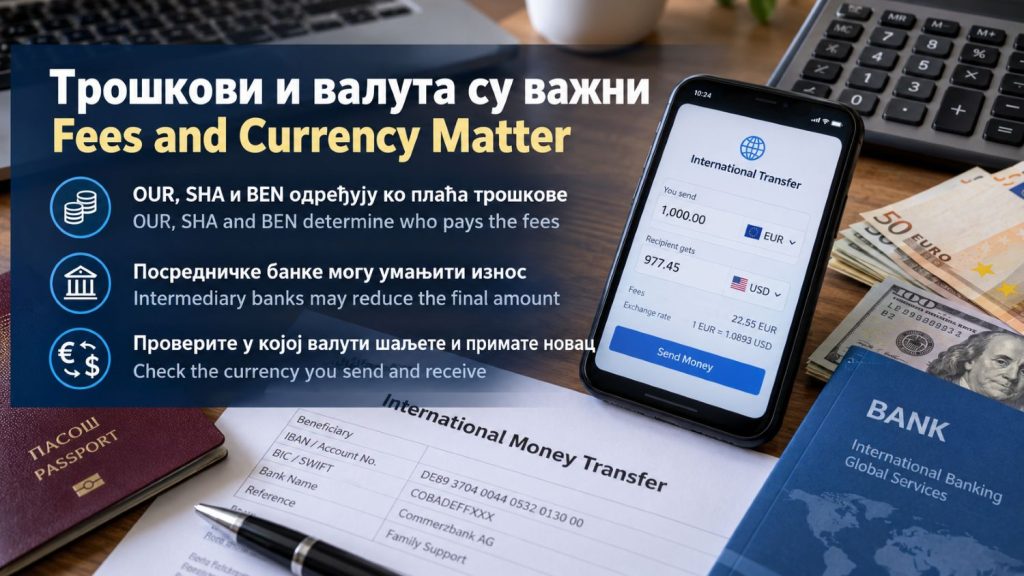
Kod malih transfera razlika možda nije velika. Kod 50.000 ili 100.000 dolara i mala razlika u kursu može značiti stotine ili hiljade dolara.
Zato pre slanja treba proveriti ne samo koliko američka banka naplaćuje transfer već i u kojoj valuti će novac biti poslat i u kojoj valuti će biti knjižen na računu u Srbiji.
Ko sve naplaćuje proviziju i zašto na račun može da stigne manje novca?
Kada iz američke banke pošaljete novac na račun u Srbiji, proviziju ne mora da naplati samo banka iz koje novac šaljete. Kod međunarodnih transfera novac ponekad ne ide direktno iz američke u srpsku banku, već preko jedne ili više posredničkih, odnosno korespondentskih banaka. Svaka banka koja učestvuje u transferu može da naplati svoju naknadu.
Na primer, ako iz Amerike pošaljete 10.000 dolara, to ne znači nužno da će na račun u Srbiji leći tačno 10.000 dolara. Američka banka može da naplati svoju proviziju za slanje, posrednička banka svoju naknadu, a i banka u Srbiji može da naplati prijem novca iz inostranstva. Koliko će od tih troškova platiti pošiljalac, a koliko primalac, zavisi i od načina na koji je transfer ugovoren.
Tu se pojavljuju oznake OUR, SHA i BEN. Ako izaberete OUR, pošiljalac preuzima troškove transfera, sa ciljem da primalac dobije pun iznos koji mu je poslat. Kod opcije SHA, troškovi su podeljeni: pošiljalac plaća naknadu svoje banke, dok troškovi drugih banaka padaju na teret primaoca. Kod BEN, sve troškove snosi primalac, pa se oni odbijaju od novca koji mu je poslat.
Zato pre slanja većeg iznosa treba pitati američku banku ne samo „Koliko vi naplaćujete transfer?“, već i da li će u transferu učestvovati posredničke banke, ko snosi njihove troškove i koliki iznos se očekuje da na kraju bude uplaćen na račun u Srbiji.
Ako šaljete novac drugoj osobi, pravila nisu ista
Prebacivanje 50.000 dolara sa Vašeg računa u Americi na Vaš račun u Srbiji nije isto što i slanje 50.000 dolara drugoj osobi.
Ako novac šaljete roditelju, detetu, rođaku ili nekom drugom licu, banka u Srbiji mora da zna po kom osnovu primalac dobija novac. Ako je reč o poklonu, pozajmici, plaćanju nečega ili drugom pravnom osnovu, mogu se razlikovati i dokumentacija i eventualne poreske obaveze.
Zato kod velikih iznosa nije dobro jednostavno napisati neodređenu svrhu transfera samo da bi nalog bio poslat. Svrha uplate treba da odgovara stvarnom osnovu po kom primalac dobija novac.